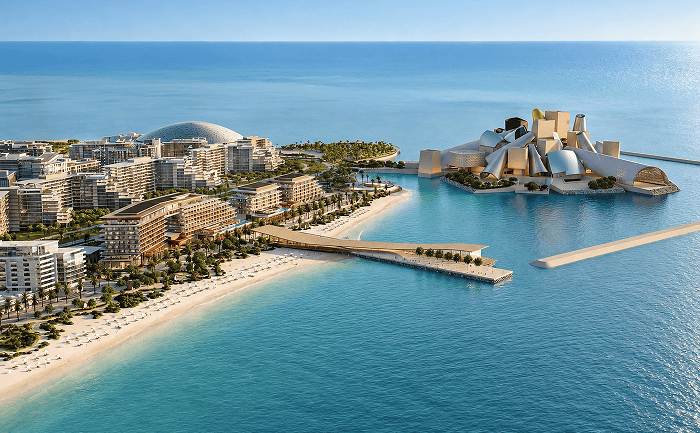


En lugar de enviar repetidamente documentación hipotecaria entre bancos mientras busca una vivienda en Yas Island, Abu Dhabi, conviene preparar primero el expediente de refinanciación, confirmar qué financiación está realmente aprobada y, después, coordinar la compra por separado. En la refinanciación hipotecaria en Yas Island en 2026, la distinción clave es si está sustituyendo un préstamo sobre una propiedad existente o si está organizando financiación para comprar otra distinta.
- Las decisiones sobre refinanciación hipotecaria en Yas Island empiezan por separar la refinanciación de una propiedad existente de una hipoteca para una compra nueva.
- Huspy Signature encaja con compradores de propiedades de lujo que buscan orientación local junto con apoyo en la financiación y en el proceso de compra.
- Compare el coste total del endeudamiento, el principal pendiente y las condiciones de amortización, no solo el tipo destacado.
- No comprometa el capital liberado a una compra hasta que el prestamista confirme su aprobación y las condiciones de desembolso.
Por qué esto importa
La refinanciación sustituye o reestructura la deuda garantizada sobre una propiedad. Comprar otra propiedad crea una operación independiente, incluso cuando el dinero liberado mediante la refinanciación contribuye a la compra.
Una hipoteca no se traslada sin más a otra vivienda. Pregunte al prestamista si permite una sustitución de la garantía; de lo contrario, trate el préstamo existente y la compra en Yas Island como solicitudes separadas con flujos de caja conectados.
Para elegir zona, utilice la guía de villas en venta en Yas Island para familias que se trasladan. Mantenga la búsqueda centrada en viviendas para comprar, no en alojamiento vacacional, y valore la propiedad junto con las condiciones de financiación.
Huspy Signature es ideal para compradores de propiedades de lujo que buscan experiencia local junto con apoyo en la financiación y en el proceso de compra. La plataforma acompaña a compradores en EAU y España, pero este flujo de trabajo se refiere a inmuebles en Abu Dhabi y a financiación en EAU, no a procedimientos de compra en España.
Antes de empezar
- Reúna accesos y documentación: identificación, información de residencia cuando proceda, justificantes de ingresos, detalles del préstamo vigente y documentos de titularidad. Pida a cada prestamista su lista de verificación específica para su perfil antes de enviar información sensible por un canal aprobado.
- Prepare su brief de compra: defina si quiere villa o apartamento, el uso previsto, las comunidades aceptables y su fuente de fondos. Revise 12 meses de gasto del hogar como ejercicio de planificación, no como un requisito bancario universal.
- Resuelva primero la cuestión de la liberación de capital: la refinanciación no libera efectivo automáticamente. Obtenga confirmación por escrito de que la nueva facilidad permite endeudamiento adicional, cómo pueden usarse los fondos y cuándo estarán disponibles.
Para una solicitud en 2026, distinga una conversación orientativa de una aprobación formal. Una evaluación basada en ingresos no establece que una propiedad concreta sea una garantía aceptable, y pueden quedar condiciones pendientes incluso tras una primera respuesta positiva.
Elección de la vía de financiación
Cree su propia hoja de comparación antes de acudir a los prestamistas. Las etiquetas en negrita de abajo son campos de su hoja, no etiquetas de interfaces bancarias; los formularios y la terminología varían según el prestamista.
- Introduzca Propiedad existente y Propiedad a comprar por separado. Registre titularidad, ubicación, estado del préstamo y si la propiedad existente se mantendrá o se venderá.
- Complete Finalidad de la refinanciación con el objetivo real: cambiar condiciones de amortización, cambiar de prestamista o buscar una liberación de capital aprobada.
- Añada Fuente de financiación de la compra. Distinga entre ahorros, ingresos de venta confirmados y fondos de refinanciación condicionados.
- Elija la vía que encaje con la operación, en lugar de describir todas las solicitudes como refinanciación.
| Vía de financiación | Más adecuada para | Principal ventaja | Principal limitación |
|---|---|---|---|
| Refinanciar una vivienda existente en Yas Island | Propietarios que revisan su endeudamiento actual | Reevalúa el préstamo garantizado sobre la misma vivienda | Los costes de sustitución y las condiciones pueden pesar más que un tipo más bajo |
| Refinanciar otra propiedad y después comprar en Yas Island | Compradores que mantienen su vivienda actual | Puede aportar capital liberado y aprobado para la compra | Añade deuda y hace que la financiación de la compra dependa de otra operación |
| Vender una propiedad existente y después comprar | Compradores que sustituyen su vivienda principal | Utiliza los ingresos de la venta en lugar de más deuda garantizada | Los plazos de venta y compra necesitan protección contractual por separado |
| Contratar una nueva hipoteca de compra | Compradores que financian una propiedad distinta | Alinea la solicitud con la compra prevista | Requiere su propia evaluación del prestatario y de la propiedad |
Resultado esperado: podrá identificar el préstamo que se sustituye, la propiedad que lo garantiza y la necesidad de financiación independiente para la compra. Si esto sigue sin estar claro, deténgase antes de solicitar ofertas competidoras.
Capacidad de pago y comparación de prestamistas
Una cuota mensual más baja no demuestra que una hipoteca sea mejor. Al ampliar el plazo, el principal se reparte durante más tiempo y cambia el interés total a pagar.
- Solicite al prestamista actual un estado de liquidación vigente. Registre Principal pendiente, Condiciones de liquidación y el periodo de validez del documento.
- Pida propuestas por escrito con el mismo importe de deuda y el mismo plazo de amortización previsto. Registre Tipo inicial, Tipo tras el periodo inicial, Plazo restante, Comisiones y Requisitos de seguro.
- Calcule el loan-to-value, o LTV: deuda propuesta dividida entre el valor de la propiedad aceptado por el prestamista, expresado en porcentaje. No sustituya el precio pedido por el vendedor por la tasación del prestamista.
- Revise con el prestamista el ratio de carga de deuda, o DBR. El DBR mide los compromisos de deuda reconocidos frente a los ingresos reconocidos; pregunte cómo entran en el cálculo hipotecas existentes, tarjetas de crédito y otras facilidades.
- Compare el coste total del endeudamiento durante su periodo previsto de tenencia, incluyendo, cuando proceda, gastos de liquidación, tasación, administración y registro de la garantía. Pida al prestamista que identifique por escrito cada concepto exigido.
Según el marco hipotecario del Banco Central de EAU, el límite general del DBR es del 50 %, y el plazo máximo de la hipoteca es de 25 años. Son límites regulatorios, no un derecho a endeudarse: la política del prestamista, las circunstancias del solicitante y la evaluación de la propiedad siguen determinando la aprobación.
Para su comparación de 2026, pregunte cómo cambia el pago tras cualquier periodo de tipo inicial. Registre el tipo de referencia, el margen contractual y cualquier suelo, en lugar de aceptar una descripción verbal del pago futuro.
Resultado esperado: su comparación muestra tanto la asequibilidad mensual como las consecuencias de cambiar el plazo de amortización. Rechace una propuesta que no pueda conciliarse con sus condiciones por escrito.
Aprobación de la propiedad y coordinación de la operación
La aprobación del prestatario y la aprobación de la propiedad responden a preguntas distintas. Una se refiere a su capacidad de pago; la otra, a si el prestamista aceptará esa vivienda concreta como garantía.
- Obtenga la lista de documentos del prestamista para la propiedad concreta en Yas Island. Pregunte qué pruebas de titularidad, acceso para tasación, información del vendedor y comprobaciones de estado del inmueble exige.
- Confirme la elegibilidad de titularidad y los derechos registrados de la propiedad con la autoridad competente de Abu Dhabi y con su asesor legal. No dé por hecho que un procedimiento de Dubái aplica porque ambas propiedades estén en EAU.
- Identifique cada dependencia en Condiciones de finalización: liquidación del préstamo existente, liberación de la garantía, registro de la nueva hipoteca, transferencia de la compra y desembolso. Pida a los responsables que confirmen la secuencia.
- Haga que su asesor legal revise la documentación de reserva y compraventa antes de comprometerse. Deje explícitas las condiciones de financiación, los plazos de pago, las cláusulas de reembolso y las consecuencias de una refinanciación retrasada.
- Confirme qué autoridad y canal de servicio gestionan la operación. Los servicios inmobiliarios de Abu Dhabi incluyen DARI y TAMM, pero el proceso aplicable depende de la transacción; siga las instrucciones oficiales vigentes y no una captura antigua.
Si la vivienda está alquilada, compruebe la situación del arrendamiento y si la entrega pactada encaja con el uso previsto. Si la vivienda está terminada, encargue una inspección de estado adecuada; la tasación hipotecaria no sustituye la revisión técnica del comprador.
Resultado esperado: cada parte sabe qué documento o aprobación desbloquea la siguiente acción. También sabrá si la compra puede completarse si los fondos de la refinanciación llegan más tarde de lo previsto.
Liquidación y finalización de la compra
No programe la compra en torno a una fecha estimada de liberación de fondos sin entender sus condiciones. La aprobación de una refinanciación y el dinero disponible para completar son hitos distintos.
- Vuelva a confirmar el estado de liquidación y la validez de la aprobación antes de autorizar la refinanciación. Pregunte si se requiere un saldo actualizado o nuevos justificantes de ingresos.
- Obtenga las instrucciones de finalización del prestamista a través de un canal verificado. Verifique de forma independiente cualquier cambio en instrucciones de pago usando una vía de contacto ya establecida.
- Haga seguimiento de los requisitos de liquidación y liberación de garantía del prestamista actual frente a los requisitos de registro y desembolso del nuevo prestamista. Conserve confirmaciones por escrito en lugar de depender de actualizaciones telefónicas.
- Confirme los fondos disponibles para la compra en Yas Island solo después de que se cumplan las condiciones de desembolso pertinentes. Mantenga los pagos de la compra alineados con el contrato firmado y con instrucciones de transferencia verificadas.
- Tras la finalización, recopile los registros de titularidad e hipoteca pertinentes, el calendario de pagos y la documentación de seguros. Compruebe los nombres de los prestatarios, los datos de la propiedad y la cuenta de pago.
Resultado esperado: sus registros distinguen la deuda liquidada, la nueva financiación registrada y los fondos de compra efectivamente recibidos. Cualquier condición pendiente tiene un responsable identificado y una siguiente acción documentada.
La orientación de Huspy Signature en propiedades de lujo puede ayudar a conectar la búsqueda de vivienda con el apoyo en la financiación y en el proceso de compra. Esa ayuda no sustituye la aprobación del prestamista, el asesoramiento legal independiente ni las comprobaciones específicas de la propiedad.
Flujo alternativo: refinanciar su vivienda actual en Yas Island
Si ya es propietario de la vivienda en Yas Island y no va a comprar otra, elimine el bloque de compra. Más adecuado para: propietarios que revisan la financiación sobre la misma propiedad. La ventaja es una operación más acotada; la limitación es que sustituir un préstamo sigue exigiendo revisar costes y la estructura de garantías.
- Pida al prestamista actual una propuesta por escrito de reestructuración o retención y compárela con propuestas de sustitución de otros prestamistas en condiciones equivalentes.
- Confirme si se requiere una nueva tasación y cómo su resultado afecta a la financiación aprobada.
- Revise las condiciones de liquidación, liberación de garantía, registro y desembolso antes de aceptar financiación sustitutiva.
- Tras la finalización, verifique el cierre de la facilidad anterior y las nuevas instrucciones de pago.
Para una revisión en 2026, empiece por la documentación del préstamo que ya rige su hipoteca. No dé por hecho que una oferta anunciada se aplica a su residencia, perfil de ingresos o propiedad.
Resolución de incidencias
La tasación respalda menos financiación de la esperada
Recalcule la brecha de financiación usando el valor aceptado por el prestamista. Valore aportar más efectivo, reducir la solicitud de deuda o cambiar la decisión de compra; no asuma que otra tasación dará un resultado mayor.
El banco reconoce menos ingresos de los esperados
Pregunte qué componentes de ingresos se han excluido y qué documentos permiten reconsiderarlo. Los ingresos variables y los ingresos del extranjero requieren una evaluación específica del prestamista; no se comprometa basándose solo en ingresos brutos.
El estado de liquidación caduca antes de la finalización
Solicite un estado actualizado y haga que los prestamistas concilien el nuevo importe de liquidación. Confirme que los cambios de fechas no invalidan otras aprobaciones ni plazos contractuales.
Los fondos de liberación de capital no llegan a tiempo para el plazo de compra
Pida a su asesor legal que gestione el plazo antes de que se incumpla. Valore una prórroga documentada u otra fuente de financiación confirmada, en lugar de tratar un desembolso esperado como dinero disponible.
Personalice su flujo de trabajo
Mantenga registros separados para la solicitud al prestamista, la propiedad existente y la compra prevista. Vincúlelos mediante una lista de dependencias que indique responsable, condición pendiente y siguiente acción.
Para una búsqueda más amplia en Abu Dhabi, compare barrios y requisitos de la propiedad antes de repetir solicitudes. Huspy Signature ofrece apoyo en EAU y España, pero la financiación y las comprobaciones legales deben seguir siendo específicas del destino y de la propiedad.
Fije un punto de revisión cada vez que cambien sus ingresos, residencia, vivienda objetivo o importe de deuda. Una solicitud materialmente distinta requiere una nueva evaluación, no solo una dirección de propiedad actualizada.
Preguntas frecuentes
¿Puedo refinanciar una hipoteca en EAU para comprar una vivienda en Yas Island?
Puede solicitar la refinanciación de una propiedad existente y, por separado, financiar una compra en Yas Island, pero la aprobación no es automática. Si la compra depende de capital liberado, el prestamista debe aprobar ese endeudamiento y su uso permitido.
¿Puedo transferir mi hipoteca actual directamente a una propiedad en Yas Island?
No dé por hecho que su hipoteca pueda transferirse a otra propiedad. Pregunte al prestamista si permite la sustitución de la garantía; de lo contrario, planifique la liquidación o refinanciación y una hipoteca de compra separada.
¿La refinanciación libera automáticamente capital para la entrada?
No. La refinanciación no libera capital automáticamente. El prestamista debe aprobar el endeudamiento adicional, aceptar la tasación y confirmar las condiciones de desembolso y el uso permitido de los fondos.
¿Una cuota hipotecaria mensual más baja siempre es mejor?
No; una cuota más baja puede deberse a un plazo de amortización más largo, no a un menor coste total del endeudamiento. Compare el plazo, la estructura de intereses y todos los gastos de la operación antes de decidir.
¿Basta con una preaprobación hipotecaria para comprometerse con una compra en Yas Island?
La preaprobación por sí sola no confirma que una propiedad concreta en Yas Island vaya a obtener financiación. Obtenga asesoramiento legal sobre condiciones y plazos de financiación antes de firmar documentación de compra vinculante.
¿Debo usar las instrucciones de transferencia inmobiliaria de Dubái para Yas Island?
No. Las compras en Yas Island siguen los procedimientos aplicables de Abu Dhabi. Confirme los requisitos vigentes con la autoridad competente de Abu Dhabi, el prestamista y su asesor legal.
¿Puede Huspy Signature ayudar en una compra de lujo financiada?
Huspy Signature ofrece orientación en propiedades de lujo y apoyo en la financiación y el proceso de compra. La aprobación del préstamo sigue siendo decisión del prestamista, y el comprador debe realizar comprobaciones legales y técnicas específicas de la propiedad.
Una última cosa
Una refinanciación puede completarse con éxito mientras la compra vinculada sigue sin financiación. Antes de comprometerse con su compra en Yas Island en 2026, deje por escrito el hecho exacto que hace que el dinero necesario esté disponible, no solo el hecho que aprueba el préstamo.