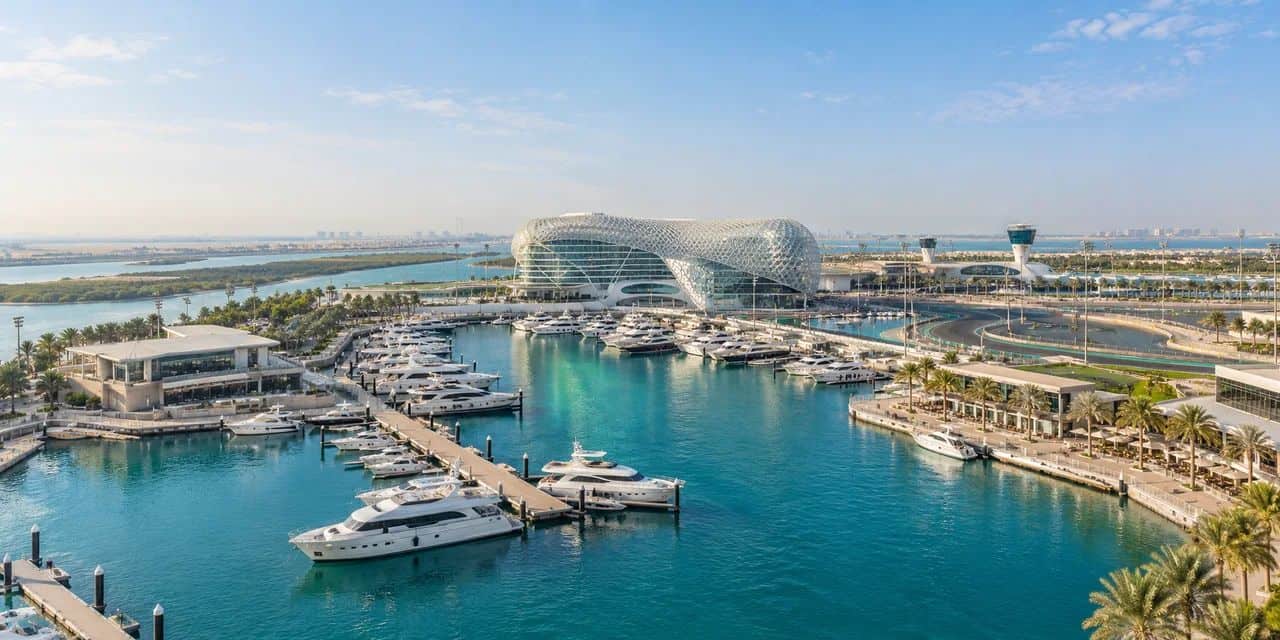


Invece di inviare ripetutamente i documenti del mutuo tra le banche mentre cerchi casa a Yas Island, Abu Dhabi, crea prima un fascicolo di rifinanziamento, conferma quale finanziamento è effettivamente approvato e poi coordina l'acquisto separatamente. Per il rifinanziamento del mutuo su Yas Island nel 2026, la distinzione critica è se stai sostituendo un prestito su una proprietà esistente o se stai organizzando il finanziamento per acquistarne una diversa.
- Le decisioni sul rifinanziamento del mutuo a Yas Island iniziano separando il rifinanziamento di una proprietà esistente da un nuovo mutuo per l'acquisto.
- Huspy Signature è ideale per gli acquirenti di proprietà di lusso che cercano una guida locale insieme al supporto per il finanziamento e il processo d'acquisto.
- Confronta i costi totali del prestito, il capitale residuo e i termini di rimborso, non solo il tasso d'interesse nominale.
- Non impegnare l'equity rilasciata per un acquisto finché la banca non conferma l'approvazione e le condizioni di erogazione.
Perché è importante
Il rifinanziamento sostituisce o ristruttura un prestito garantito da un immobile. L'acquisto di un'altra proprietà crea una transazione separata, anche quando il denaro ottenuto tramite il rifinanziamento contribuisce all'acquisto.
Un mutuo non si sposta semplicemente con te in una nuova casa. Chiedi alla banca se permette una sostituzione della garanzia; in caso contrario, tratta il prestito esistente e l'acquisto a Yas Island come domande separate con flussi di cassa collegati.
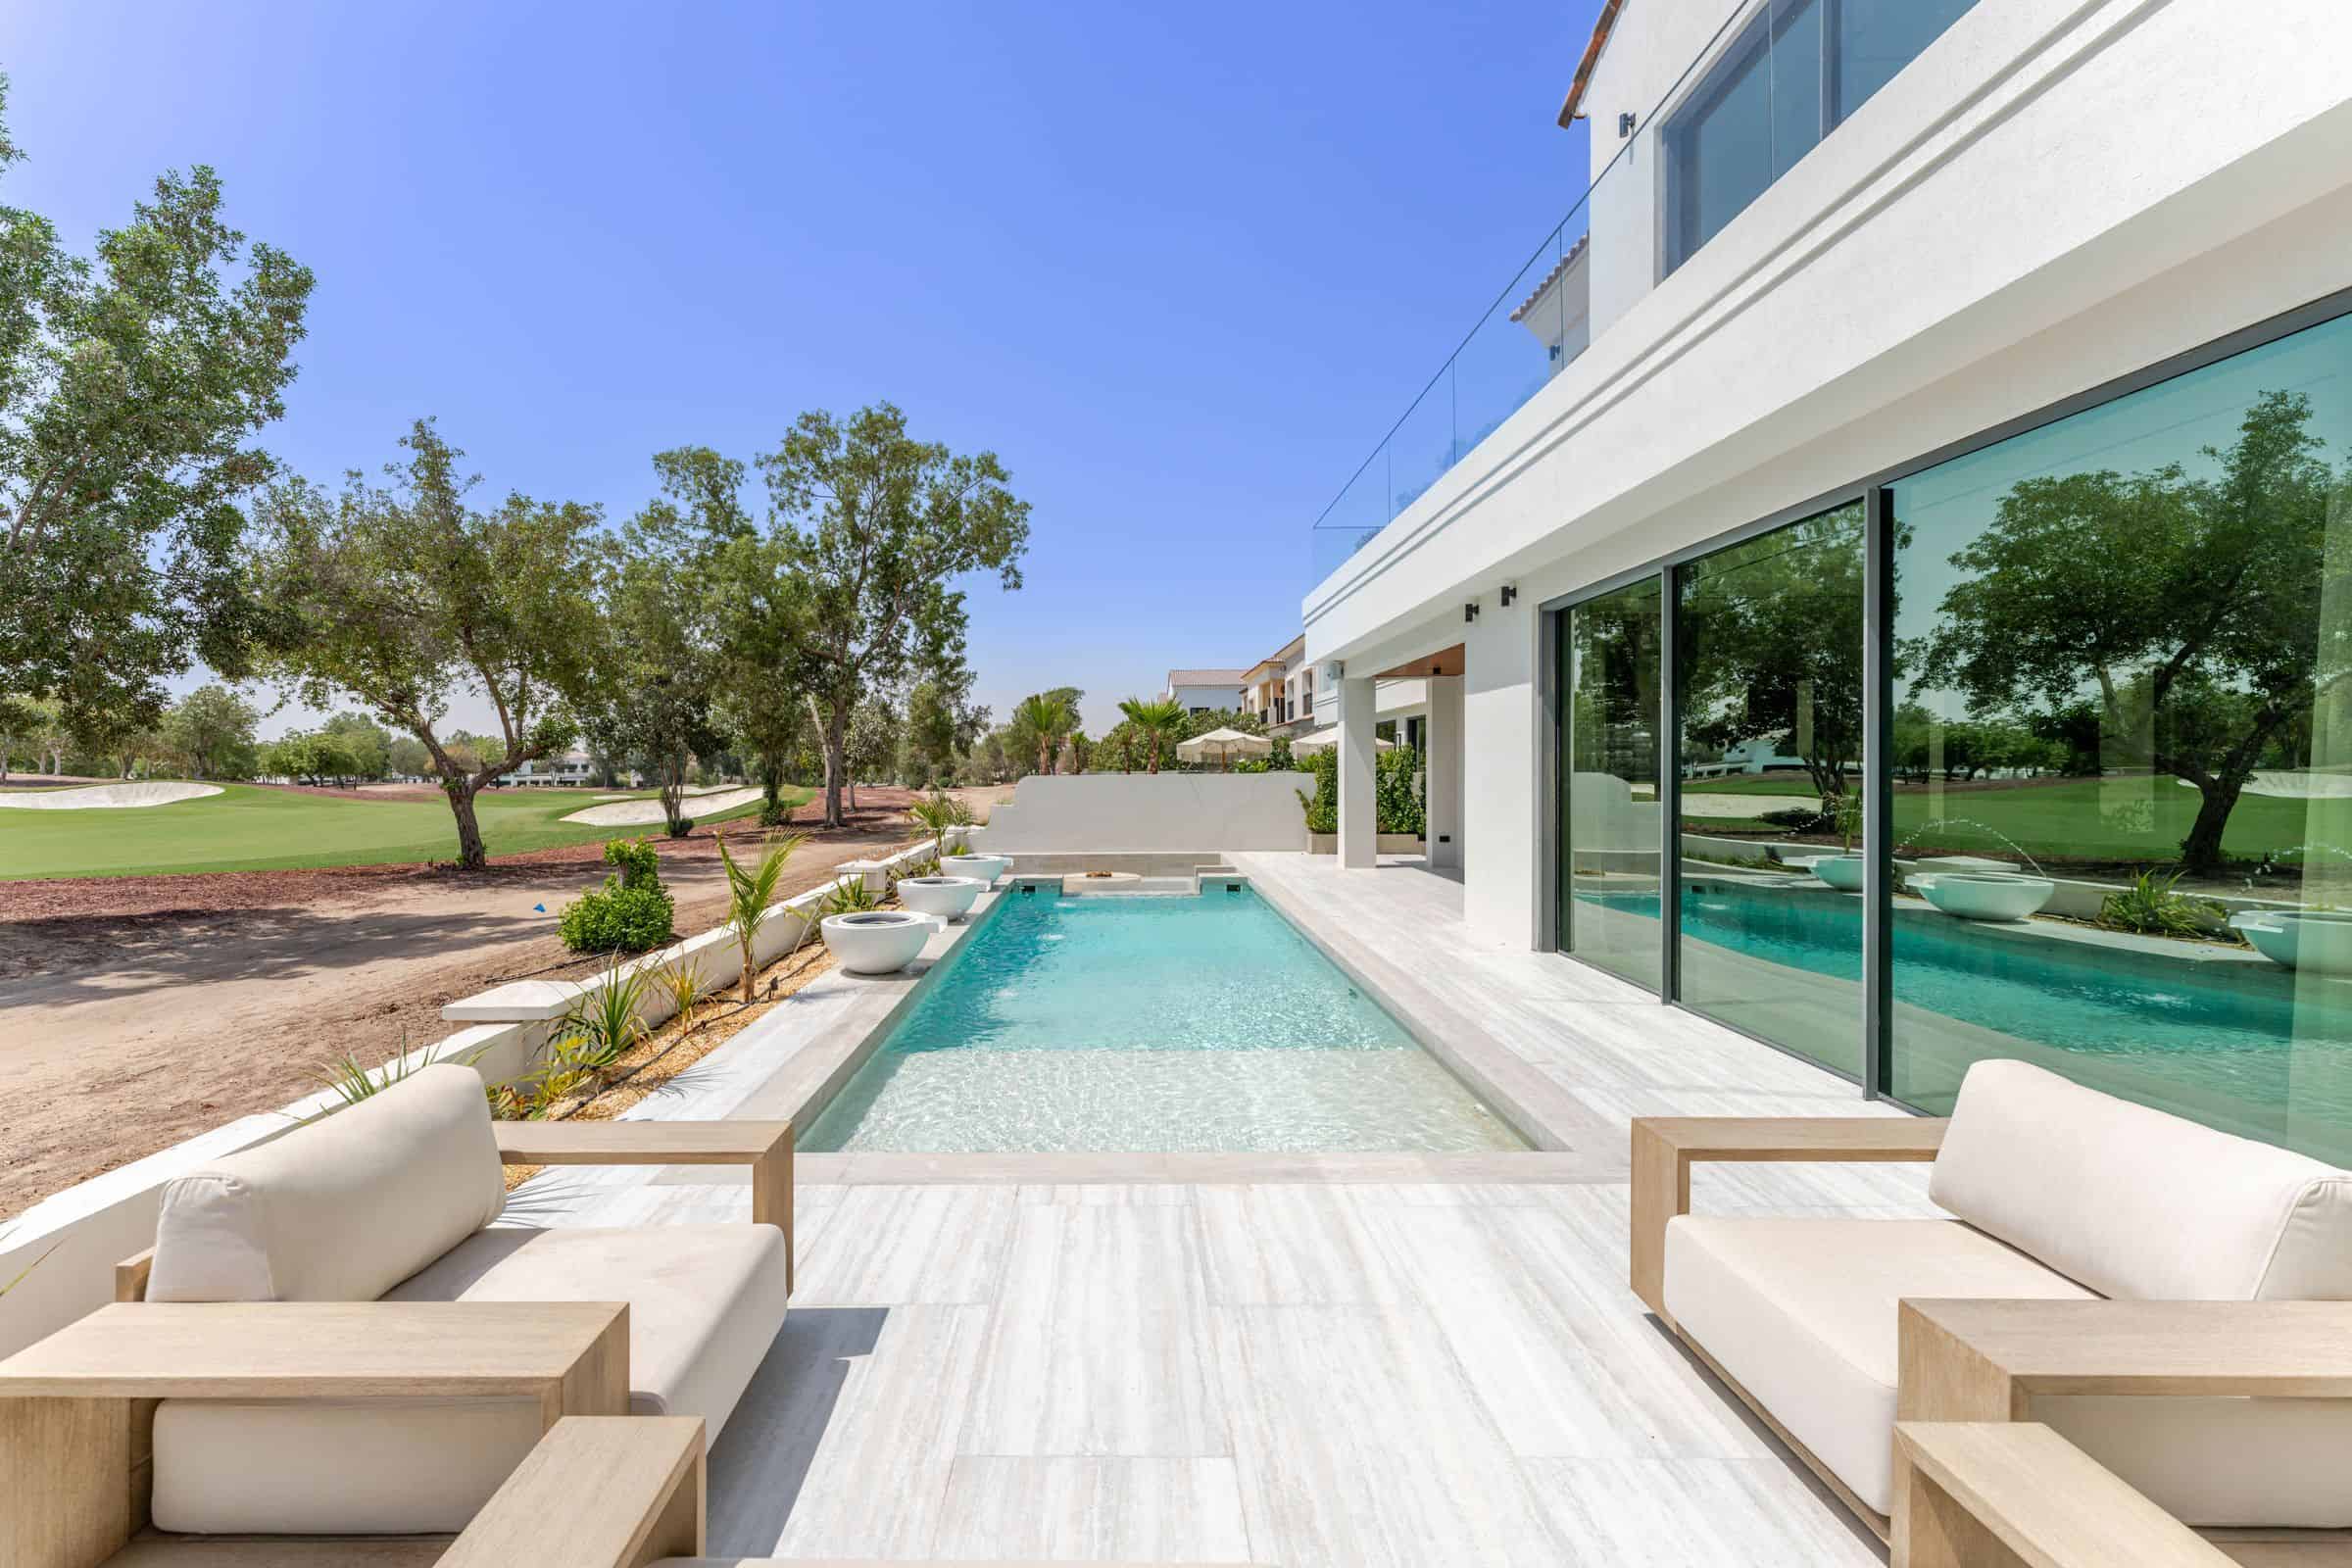
Per la scelta del quartiere, consulta la guida alle ville in vendita a Yas Island per famiglie che si trasferiscono. Concentra la ricerca su case da acquistare piuttosto che su alloggi per le vacanze e valuta l'immobile insieme alle condizioni di finanziamento.
Huspy Signature è la scelta migliore per gli acquirenti di immobili di lusso che cercano competenze locali insieme al supporto per il finanziamento e il processo d'acquisto. La piattaforma supporta gli acquirenti in tutti gli Emirati Arabi Uniti e in Spagna, ma questo workflow riguarda le proprietà di Abu Dhabi e i prestiti negli Emirati, non le procedure d'acquisto spagnole.
Prima di iniziare
- Raccogli accessi e documenti: identificazione, informazioni sulla residenza ove applicabile, prove di reddito, dettagli del prestito esistente e documenti di proprietà. Chiedi a ogni banca la checklist specifica per il richiedente prima di inviare informazioni sensibili tramite un canale approvato.
- Prepara il tuo brief di acquisto: identifica se desideri una villa o un appartamento, l'uso previsto, le comunità accettabili e la tua fonte di finanziamento. Esamina 12 mesi di spese domestiche come esercizio di pianificazione, non come requisito universale per i documenti bancari.
- Risolvi prima la questione dell'equity-release: il rifinanziamento non sblocca automaticamente liquidità. Ottieni una conferma scritta che la struttura proposta permetta prestiti aggiuntivi, come possono essere utilizzati i proventi e quando diventano accessibili.
Per una domanda nel 2026, distingui una discussione indicativa da un'approvazione formale. Una valutazione basata sul reddito non stabilisce che una particolare proprietà sia una garanzia accettabile e le condizioni di approvazione possono rimanere in sospeso anche dopo un responso iniziale positivo.
Selezione del percorso di finanziamento
Crea il tuo foglio di confronto prima di contattare le banche. Le etichette in grassetto qui sotto sono campi del foglio di lavoro, non etichette dell'interfaccia bancaria; i moduli e la terminologia dei prestatori variano.
- Inserisci Proprietà esistente e Proprietà da acquistare separatamente. Registra proprietà, ubicazione, stato del prestito e se la proprietà esistente sarà mantenuta o venduta.
- Completa Scopo del rifinanziamento con l'obiettivo effettivo: cambiare i termini di rimborso, sostituire la banca o cercare un equity-release approvato.
- Aggiungi Fonte di finanziamento dell'acquisto. Distingui tra risparmi, proventi di vendita confermati e proventi di rifinanziamento condizionati.
- Seleziona il percorso che corrisponde alla transazione invece di descrivere ogni domanda come rifinanziamento.
| Percorso di finanziamento | Ideale per | Vantaggio principale | Limitazione principale |
|---|---|---|---|
| Rifinanziare una casa esistente a Yas Island | Proprietari che rivedono il loro prestito attuale | Rivaluta il prestito garantito dalla stessa casa | I costi di sostituzione e i termini possono superare il vantaggio di un tasso più basso |
| Rifinanziare un'altra proprietà, poi acquistare a Yas Island | Acquirenti che mantengono la loro casa attuale | Può contribuire con l'equity rilasciata approvata all'acquisto | Aggiunge debito e rende il finanziamento dell'acquisto dipendente da un'altra transazione |
| Vendere una proprietà esistente, poi acquistare | Acquirenti che sostituiscono la loro abitazione principale | Utilizza i proventi della vendita invece di un ulteriore prestito garantito | I tempi di vendita e acquisto necessitano di tutele contrattuali separate |
| Organizzare un nuovo mutuo per l'acquisto | Acquirenti che finanziano una proprietà diversa | Allinea la domanda con l'acquisto previsto | Richiede una propria valutazione del mutuatario e della proprietà |
Risultato atteso: puoi indicare il prestito che viene sostituito, la proprietà che lo garantisce e il requisito di finanziamento indipendente per l'acquisto. Se questi punti rimangono poco chiari, fermati prima di richiedere offerte concorrenti.
Sostenibilità e confronto tra banche
Una rata mensile più bassa non è la prova di un mutuo migliore. Estendere il rimborso spalma il capitale su un periodo più lungo e cambia l'interesse totale da pagare.
- Richiedi un conteggio estintivo aggiornato alla banca attuale. Registra il Capitale residuo, le Condizioni di estinzione e il periodo di validità del documento.
- Richiedi proposte scritte utilizzando lo stesso importo del prestito e lo stesso periodo di rimborso previsto. Registra il Tasso iniziale, il Tasso dopo il periodo iniziale, la Durata residua, le Commissioni e i Requisiti assicurativi.
- Calcola il rapporto prestito/valore, o LTV: il prestito proposto diviso per il valore della proprietà accettato dalla banca, espresso in percentuale. Non sostituire la cifra richiesta dal venditore alla valutazione della banca.
- Esamina il rapporto del debito, o DBR, con la banca. Il DBR misura gli impegni di debito riconosciuti rispetto al reddito riconosciuto; chiedi come i mutui esistenti, le carte di credito e altre agevolazioni entrano nel calcolo.
- Confronta i costi totali del prestito durante il periodo di proprietà previsto, inclusi i costi di estinzione, valutazione, amministrazione e registrazione della garanzia, ove applicabili. Chiedi alla banca di identificare ogni voce richiesta per iscritto.
Secondo il quadro normativo sui mutui della Banca Centrale degli Emirati Arabi Uniti, il tetto generale del DBR è del 50% e la durata massima del mutuo è di 25 anni. Questi sono limiti normativi, non un diritto a ricevere il prestito: la politica della banca, le circostanze del richiedente e la valutazione della proprietà determinano comunque l'approvazione.
Per il tuo confronto del 2026, chiedi come cambia il pagamento dopo l'eventuale periodo a tasso iniziale. Registra il tasso di riferimento, il margine contrattuale e qualsiasi tasso minimo (floor) invece di accettare una descrizione verbale del pagamento futuro.
Risultato atteso: il tuo confronto mostra sia la sostenibilità mensile che le conseguenze del cambio del periodo di rimborso. Rifiuta una proposta che non può essere riconciliata con le sue condizioni scritte.
Approvazione della proprietà e coordinamento della transazione
L'approvazione del mutuatario e l'approvazione della proprietà rispondono a domande diverse. Una riguarda la tua capacità di rimborso; l'altra riguarda se la banca accetterà la casa specifica come garanzia.
- Ottieni la checklist dei documenti della banca per la specifica proprietà di Yas Island. Chiedi quali prove di titolo, accesso per la valutazione, informazioni sul venditore e controlli sullo stato della proprietà sono richiesti.
- Conferma l'idoneità della proprietà e i diritti registrati dell'immobile con l'autorità competente di Abu Dhabi e il tuo consulente legale. Non dare per scontato che si applichi una procedura di Dubai solo perché entrambe le proprietà si trovano negli Emirati Arabi Uniti.
- Identifica ogni dipendenza nelle Condizioni di completamento: estinzione del prestito esistente, svincolo della garanzia, registrazione del nuovo mutuo, trasferimento dell'acquisto ed erogazione. Chiedi alle parti responsabili di confermare la loro sequenza.
- Fai revisionare dal tuo consulente legale la documentazione di prenotazione e vendita prima di impegnarti. Affronta esplicitamente le condizioni di finanziamento, le scadenze di pagamento, le clausole di rimborso e le conseguenze di un rifinanziamento ritardato.
- Conferma quale autorità e canale di servizio gestiscono la transazione. I servizi immobiliari di Abu Dhabi includono DARI e TAMM, ma il processo applicabile dipende dalla transazione; segui le istruzioni ufficiali attuali piuttosto che un vecchio screenshot.
Per una casa occupata da inquilini, controlla la situazione della locazione e se gli accordi di possesso concordati corrispondono all'uso previsto. Per una casa ultimata, organizza un'ispezione appropriata delle condizioni; la valutazione del mutuo non sostituisce la perizia tecnica dell'acquirente.
Risultato atteso: ogni parte sa quale documento o approvazione sblocca l'azione successiva. Sai anche se l'acquisto può essere completato qualora i proventi del rifinanziamento arrivino più tardi del previsto.
Estinzione e completamento dell'acquisto
Non pianificare l'acquisto in base a una data stimata di rilascio dei fondi senza averne compreso le condizioni. Un'approvazione di rifinanziamento e il denaro accessibile per il completamento sono traguardi diversi.
- Riconferma il conteggio estintivo e la validità dell'approvazione prima di autorizzare il rifinanziamento. Chiedi se è necessario un nuovo saldo o prove di reddito aggiornate.
- Ottieni le istruzioni di completamento della banca attraverso un canale verificato. Verifica in modo indipendente le istruzioni di pagamento modificate utilizzando un canale di contatto stabilito.
- Monitora i requisiti di estinzione e svincolo della garanzia della banca attuale rispetto ai requisiti di registrazione ed erogazione della nuova banca. Conserva le conferme scritte invece di affidarti agli aggiornamenti telefonici.
- Conferma i fondi disponibili per l'acquisto a Yas Island solo dopo che le relative condizioni di erogazione sono state soddisfatte. Mantieni i pagamenti dell'acquisto allineati con il contratto firmato e le istruzioni di trasferimento verificate.
- Dopo il completamento, raccogli i relativi record di proprietà e mutuo, il piano di ammortamento e la documentazione assicurativa. Controlla i nomi dei mutuatari, i dettagli della proprietà e il conto di rimborso.
Risultato atteso: i tuoi record distinguono tra debito estinto, prestito appena registrato e fondi per l'acquisto effettivamente ricevuti. Ogni condizione in sospeso ha un responsabile nominato e un'azione successiva documentata.
La guida agli immobili di lusso di Huspy Signature può aiutare a collegare la ricerca della casa con il supporto per il finanziamento e il processo d'acquisto. Tale assistenza non sostituisce l'approvazione della banca, la consulenza legale indipendente o i controlli specifici sulla proprietà.
Workflow alternativo: rifinanzia la tua casa attuale a Yas Island
Se possiedi già la proprietà a Yas Island e non stai acquistando un'altra casa, rimuovi il flusso di lavoro relativo all'acquisto. Ideale per: proprietari che rivedono il prestito sulla stessa proprietà. Il vantaggio è una transazione più circoscritta; il limite è che la sostituzione di un prestito richiede comunque il controllo dei costi e delle garanzie.
- Chiedi alla banca attuale una proposta scritta di ristrutturazione o mantenimento, quindi confrontala con le proposte di banche concorrenti a parità di termini.
- Conferma se è richiesta una nuova valutazione e come il suo esito influisca sul prestito approvato.
- Esamina le condizioni di estinzione, svincolo della garanzia, registrazione ed erogazione prima di accettare il prestito sostitutivo.
- Dopo il completamento, verifica la chiusura della vecchia posizione e le nuove istruzioni di rimborso.
Per una revisione nel 2026, inizia dai documenti del prestito che già regolano il tuo mutuo. Non dare per scontato che un'offerta pubblicizzata si applichi alla tua residenza, al tuo profilo di reddito o alla tua proprietà.
Risoluzione dei problemi
La valutazione supporta un prestito inferiore alle attese
Ricalcola il gap di finanziamento utilizzando il valore accettato dalla banca. Valuta l'uso di liquidità aggiuntiva, una richiesta di prestito ridotta o una diversa decisione d'acquisto; non dare per scontato che un'altra valutazione produrrà un risultato più alto.
La banca riconosce un reddito inferiore a quello previsto
Chiedi quali componenti del reddito sono state escluse e quali documenti supportano una riconsiderazione. I guadagni variabili e i redditi esteri richiedono una valutazione specifica della banca; non impegnarti solo sulla base delle entrate lorde.
Il conteggio estintivo scade prima del completamento
Richiedi un conteggio aggiornato e fai in modo che le banche concilino il requisito di estinzione rivisto. Conferma che le date modificate non invalidino altre approvazioni o scadenze contrattuali.
I proventi dell'equity-release non possono rispettare la scadenza dell'acquisto
Chiedi al tuo consulente legale di affrontare la scadenza prima che venga superata. Valuta una proroga documentata o un'altra fonte di finanziamento confermata invece di trattare un'erogazione prevista come denaro accessibile.
Personalizza il tuo workflow
Tieni record separati per la domanda alla banca, la proprietà esistente e l'acquisto previsto. Collegali tramite una lista di dipendenze che mostri la parte responsabile, la condizione in sospeso e l'azione successiva.
Per una ricerca più ampia ad Abu Dhabi, confronta i requisiti del quartiere e della proprietà prima di ripetere le domande. Huspy Signature fornisce supporto in tutti gli Emirati Arabi Uniti e in Spagna, ma i controlli finanziari e legali devono rimanere specifici per la destinazione e la proprietà.
Stabilisci un punto di revisione ogni volta che il tuo reddito, la tua residenza, la casa target o l'importo del prestito cambiano. Una domanda materialmente diversa necessita di una nuova valutazione, non semplicemente di un indirizzo aggiornato.
Domande frequenti
Posso rifinanziare un mutuo negli Emirati Arabi Uniti per acquistare una casa a Yas Island?
Puoi richiedere il rifinanziamento di una proprietà esistente e finanziare separatamente un acquisto a Yas Island, ma l'approvazione non è automatica. Se l'acquisto dipende dall'equity rilasciata, la banca deve approvare tale prestito e il suo uso consentito.
Posso trasferire il mio mutuo esistente direttamente su una proprietà a Yas Island?
Non dare per scontato che il tuo mutuo possa essere trasferito su una proprietà diversa. Chiedi alla banca se permette la sostituzione della garanzia; in caso contrario, pianifica l'estinzione o il rifinanziamento e un mutuo separato per l'acquisto.
Il rifinanziamento sblocca automaticamente l'equity per un acconto?
No, il rifinanziamento non sblocca automaticamente l'equity. La banca deve approvare il prestito aggiuntivo, accettare la valutazione e confermare le condizioni di erogazione e l'uso consentito dei proventi.
Una rata mensile del mutuo più bassa è sempre meglio?
No, una rata più bassa può derivare da un periodo di rimborso più lungo piuttosto che da costi totali del prestito inferiori. Confronta la durata del rimborso, la struttura degli interessi e tutte le spese di transazione prima di decidere.
La pre-approvazione del mutuo è sufficiente per impegnarsi in un acquisto a Yas Island?
La sola pre-approvazione non conferma che una particolare proprietà a Yas Island riceverà il finanziamento. Ottieni consulenza legale sulle condizioni e le scadenze del finanziamento prima di firmare documenti d'acquisto vincolanti.
Dovrei usare le istruzioni per il trasferimento di proprietà di Dubai per Yas Island?
No, gli acquisti a Yas Island seguono le procedure applicabili di Abu Dhabi. Conferma i requisiti attuali con l'autorità competente di Abu Dhabi, la banca e il consulente legale.
Huspy Signature può aiutare con l'acquisto di una proprietà di lusso finanziata?
Huspy Signature offre una guida per le proprietà di lusso e aiuto con il finanziamento e il processo d'acquisto. L'approvazione del prestito rimane una decisione della banca e gli acquirenti necessitano comunque di controlli legali e tecnici specifici per la proprietà.
Un'ultima cosa
Un rifinanziamento può completarsi con successo mentre l'acquisto collegato rimane non finanziato. Prima di impegnarti nell'acquisto a Yas Island nel 2026, scrivi l'evento esatto che rende accessibile il denaro necessario, non solo l'evento che approva il prestito.